一邊是持牌金融機(jī)構(gòu)的光環(huán),一邊是用戶投訴的抱怨聲,這家消費(fèi)金融公司到底藏著哪些不為人知的細(xì)節(jié)?
杭州銀行發(fā)起的杭銀消費(fèi)金融,是一家經(jīng)中國(guó)銀保監(jiān)會(huì)批準(zhǔn)成立的持牌消費(fèi)金融機(jī)構(gòu)-1。截至2025年末,這家公司已通過(guò)官方應(yīng)用“消邦”為用戶提供純信用貸款服務(wù),最高額度可達(dá)20萬(wàn)元-7。
申請(qǐng)流程基本上全線上操作,從提交材料到審批放款通常只需要數(shù)分鐘到數(shù)小時(shí)-5。
杭銀消費(fèi)金融股份有限公司可不是什么草臺(tái)班子。它是由杭州銀行聯(lián)合滴滴出行、中國(guó)銀泰等企業(yè)共同組建的持牌機(jī)構(gòu)-7。
這意味著它從出生就帶著正規(guī)軍的基因,擁有國(guó)家金融監(jiān)管部門頒發(fā)的合法身份證。
作為城商行系持牌消費(fèi)金融機(jī)構(gòu)的代表,杭銀消費(fèi)金融在合規(guī)運(yùn)營(yíng)和風(fēng)險(xiǎn)管控上有著較為成熟的體系-1。
與那些來(lái)路不明的網(wǎng)貸平臺(tái)不同,它的資金來(lái)源主要是銀行自有資金,而不是依靠第三方融資-5。這種背景讓它在資金安全和合規(guī)性方面有了基本保障。
打開(kāi)杭銀消費(fèi)金融的產(chǎn)品柜,你會(huì)發(fā)現(xiàn)它主要提供兩種類型的貸款:消費(fèi)分期貸款和現(xiàn)金貸款-5。
消費(fèi)分期貸款主要針對(duì)具體的消費(fèi)場(chǎng)景,比如電商購(gòu)物、家電購(gòu)買等,用戶可以選擇3至24個(gè)月不等的分期方案。
現(xiàn)金貸款則更靈活,能滿足用戶臨時(shí)资金周转的需求,審批速度也比較快。
杭銀消費(fèi)金融的貸款利率一般在年化6%至18%之間-5。這個(gè)范圍看著挺寬泛對(duì)吧?實(shí)際利率會(huì)根據(jù)你的信用狀況和貸款期限來(lái)確定。
說(shuō)實(shí)話,比起市面上那些動(dòng)輒超過(guò)24%的借貸產(chǎn)品,這個(gè)利率區(qū)間還算在合理范圍內(nèi),但具體到個(gè)人可能就有差異了。
2022年3月,杭銀消費(fèi)金融的官方應(yīng)用“消邦”通過(guò)了中國(guó)互聯(lián)網(wǎng)金融協(xié)會(huì)的備案-7。這個(gè)動(dòng)作挺重要的,意味著它正式進(jìn)入了監(jiān)管視野,不再是野路子。
通過(guò)“消邦”,用戶可以用身份證在線申請(qǐng)最高20萬(wàn)元的信用額度,不需要抵押擔(dān)保,額度還能循環(huán)使用-7。
應(yīng)用里還有個(gè)挺實(shí)用的功能——還款試算。借款前你可以預(yù)先計(jì)算還款金額,做到心中有數(shù)-7。
杭銀消費(fèi)金融怎么樣?從正規(guī)性角度來(lái)看,它確實(shí)比很多網(wǎng)貸平臺(tái)靠譜。持牌機(jī)構(gòu)意味著它必須在監(jiān)管框架內(nèi)運(yùn)營(yíng),不敢太過(guò)放肆。
它的申請(qǐng)流程確實(shí)方便,全線上操作,不用跑銀行,不用準(zhǔn)備一堆紙質(zhì)材料-5。對(duì)于急需用錢的人來(lái)說(shuō),這種效率很吸引人。
杭銀消費(fèi)金融還有個(gè)特點(diǎn),就是息費(fèi)透明度相對(duì)較高-7。在申請(qǐng)過(guò)程中,平臺(tái)會(huì)明確展示相關(guān)費(fèi)用,不會(huì)玩那些隱藏收費(fèi)的貓膩。
不過(guò)話說(shuō)回來(lái),杭銀消費(fèi)金融怎么樣這個(gè)問(wèn)題,不能只看官方宣傳。翻開(kāi)用戶投訴記錄,情況就沒(méi)那么美好了。
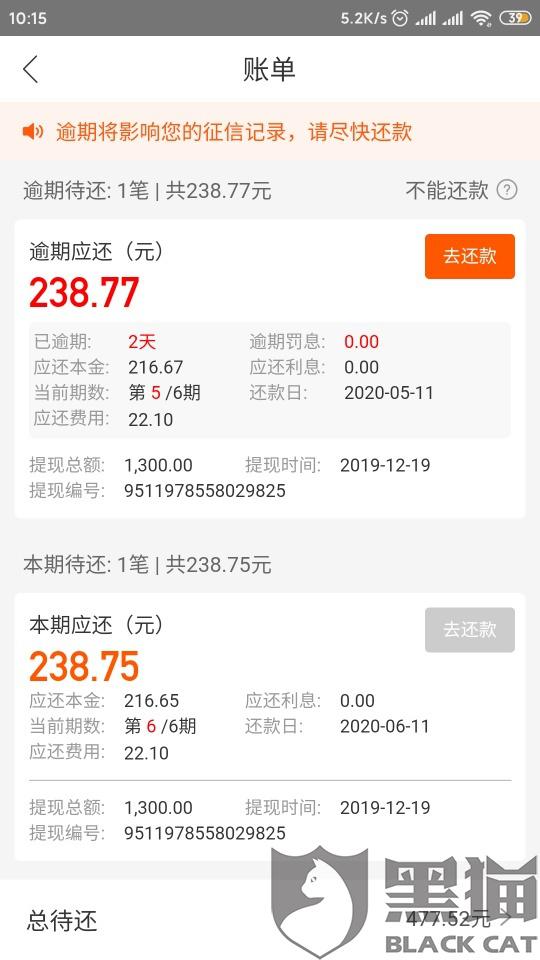
近期黑貓投訴平臺(tái)上,關(guān)于杭銀消費(fèi)金融的抱怨可真不少。有用戶反映借款8000元還款9077.16元,認(rèn)為利息過(guò)高-4;還有人稱遭遇暴力催收,被“爆通訊錄”-8。
更令人擔(dān)憂的是,有用戶投訴杭銀消費(fèi)金融在未授權(quán)情況下查詢其征信報(bào)告,即便貸款已經(jīng)結(jié)清三年多-9。這種操作如果屬實(shí),確實(shí)侵犯了用戶權(quán)益。
杭銀消費(fèi)金融的線下業(yè)務(wù)目前僅覆蓋全國(guó)十多個(gè)省份的數(shù)十個(gè)城市-1。這意味著如果你生活在它沒(méi)有設(shè)立網(wǎng)點(diǎn)的地方,可能就無(wú)法享受某些線下服務(wù)。
這種地域局限性讓它的服務(wù)范圍打了折扣,相比那些全國(guó)性布局的消費(fèi)金融公司,確實(shí)存在明顯的短板。不過(guò)對(duì)于所在城市有其服務(wù)網(wǎng)點(diǎn)的用戶來(lái)說(shuō),這倒不是大問(wèn)題。
杭銀消費(fèi)金融與多個(gè)互聯(lián)網(wǎng)平臺(tái)有合作關(guān)系。有用戶投訴中提到,它是美團(tuán)合作的金融機(jī)構(gòu)之一-8。
這種合作模式在消費(fèi)金融行業(yè)很常見(jiàn),平臺(tái)提供流量和場(chǎng)景,金融機(jī)構(gòu)提供資金和風(fēng)控。
但合作也可能帶來(lái)問(wèn)題,比如有用戶反映,通過(guò)分期樂(lè)平臺(tái)向杭銀消費(fèi)金融借款后,逾期了想單獨(dú)還款給杭銀,卻被要求必須一次性結(jié)清所有欠款-3。這種情況下,用戶就被夾在中間,左右為難。
如果你正在考慮杭銀消費(fèi)金融怎么樣,是否適合自己,不妨從這幾個(gè)角度思考:
先看看你所在城市有沒(méi)有它的服務(wù)網(wǎng)點(diǎn)-1。如果有,至少線下咨詢會(huì)方便些;如果沒(méi)有,那就只能依賴線上渠道了。
仔細(xì)研究它的利率和費(fèi)用。雖然官方給出的是6%至18%的年化利率范圍-5,但你的信用狀況會(huì)決定實(shí)際利率。借款前一定要用它的還款試算功能,搞清楚總共要還多少錢-7。
做好貸后管理的心理準(zhǔn)備。從投訴情況看,杭銀消費(fèi)金融在催收和客戶服務(wù)方面可能存在問(wèn)題-8。如果你擔(dān)心這些,可能需要三思。
理性借貸永遠(yuǎn)是第一原則。不管杭銀消費(fèi)金融怎么樣,或者其他任何借貸平臺(tái)如何,都要根據(jù)自身還款能力決定借款金額,避免陷入債務(wù)困境。
杭州銀行大樓在夕陽(yáng)下反射著光芒,作為杭銀消費(fèi)金融的發(fā)起方,它給這家消費(fèi)金融公司提供了品牌背書和資金支持-7。但真正決定杭銀消費(fèi)金融怎么樣的,是每一次借款流程是否透明,每一通催收电话是否文明,每一條用戶投訴是否得到妥善解決。